 Фото: Полина Зиновьева
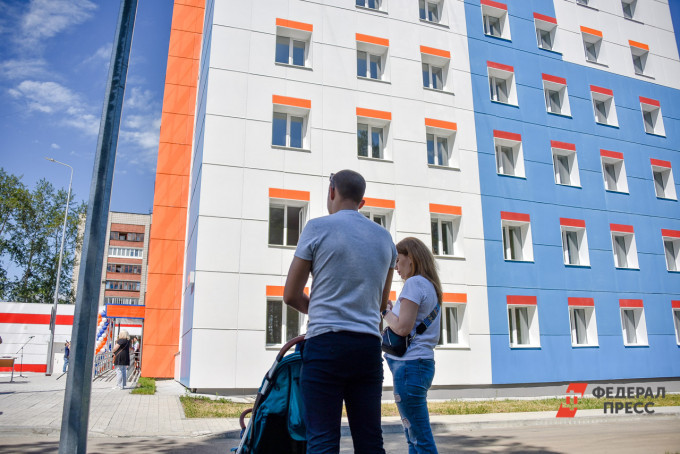
С 1 октября условия семейной ипотеки в России будут зависеть от количества детей в семье. В большинстве регионов заемщики с одним ребенком смогут оформить кредит по ставке 10%, с двумя детьми – 8%, с тремя – 6%, с четырьмя – 4%, а семьи с пятью и более детьми – по ставке 2%. При этом хотя бы одному ребенку должно быть менее семи лет. Новая система должна сделать государственную поддержку более адресной, однако одновременно она снизит доступность ипотеки для части семей. Эксперты считают, что сильнее всего изменения почувствуют заемщики с одним ребенком: для них вырастет не только процентная ставка, но и ежемесячный платеж, а значит, снизится максимальная сумма кредита, которую банк сможет одобрить. О том, как нововведения повлияют на россиян – в материале УралПолит.Ru.
Внушительная разница в ежемесячном платеже
С 1 октября семейная ипотека превратится в дифференцированную систему стимулов, которая явно расставляет приоритеты государственной демографической политики в пользу рождения второго, третьего и последующих детей, уточняет профессор Финансового университета при правительстве РФ Надежда Капустина.
Для многодетных семей условия, напротив, станут более привлекательными. Они получат самые низкие ставки и увеличенный лимит кредитования. В результате стоимость заемных средств для таких заемщиков будет существенно ниже, чем для семей с одним ребенком.
Руководитель агентства недвижимости «Счастье под ключ» Елена Мищенко предлагает оценивать изменения не только в процентных пунктах, но и в реальных расходах семьи. Например, при кредите 10 млн рублей на 15 лет ежемесячный платеж при ставке 10% составит около 107 тыс. рублей. При 8% он снизится примерно до 96 тыс. рублей, при 6% – до 84 тысяч, при 4% – до 74 тысяч, а при 2% – до 64 тыс. рублей. Таким образом, разница между максимальной и минимальной ставками составит около 43 тыс. рублей в месяц – более 500 тыс. рублей за год.
«Для семейного бюджета это уже не абстрактные 4 или 8%, а очень конкретные деньги. Поэтому я бы не ожидала одинаковой реакции рынка. Семьи с тремя, четырьмя и более детьми получают дополнительный стимул улучшить жилищные условия. А часть семей с одним или двумя детьми может начать уменьшать бюджет покупки, выбирать меньшую квартиру, смотреть более удаленные районы или вообще отложить сделку», – отмечает эксперт.
Схожий расчет приводит и основатель агентства недвижимости «Любимова недвижимость» София Любимова. При кредите в 6 млн рублей на 15 лет платеж по ставке 10% составит около 64,5 тыс. рублей в месяц. При ставке 8% он снизится до 57,3 тыс. рублей, при 6% – до 50,6 тысяч, при 4% – до 44,4 тысяч, а при 2% – до 38,6 тыс. рублей. Разница между крайними вариантами в этом случае составит почти 26 тыс. рублей ежемесячно, или более 300 тыс. рублей в год.
Кроме того, от размера платежа зависит решение банка об одобрении кредита. Чем выше долговая нагрузка, тем больший подтвержденный доход потребуется заемщику для получения той же суммы.
Надежда Капустина подчеркивает, что при длительном сроке кредитования даже небольшая разница в ставке заметно влияет на итоговую переплату. На горизонте 20-30 лет снижение процента может уменьшить расходы семьи на сотни тысяч или миллионы рублей. Для заемщиков с одним ребенком ипотека по верхней границе новой шкалы рискует перестать восприниматься как льготная и по нагрузке приблизиться к стандартному кредиту.
Покупатели начнут выбирать более дешевое жилье
Эксперты ожидают, что после изменения условий спрос на рынке перераспределится. Семьи с тремя и более детьми получат дополнительный стимул для улучшения жилищных условий. Низкая ставка и повышенный лимит кредитования могут подтолкнуть их к покупке более просторных квартир или домов.
При этом семьи с одним ребенком вероятно будут осторожнее подходить к сделкам. Часть покупателей может уменьшить бюджет покупки, выбрать квартиру меньшей площади, перенести сделку на более поздний срок или рассмотреть жилье в менее дорогом районе. По мнению Софии Любимовой, вместо трехкомнатной квартиры некоторые заемщики будут выбирать двухкомнатную, изучать предложения на ранних этапах строительства или увеличивать первоначальный взнос.
Надежда Капустина допускает и другой сценарий: семьи с одним ребенком могут отложить решение о расширении жилищных условий до рождения второго ребенка. В этом случае покупатели будут рассчитывать на более выгодные параметры программы в будущем. Однако, поскольку доля многодетных семей среди ипотечных заемщиков ниже, их активность вряд ли полностью компенсирует снижение спроса со стороны семей с одним ребенком.
При этом эксперты не ожидают ни полной остановки продаж, ни резкого падения цен на квартиры. Руководитель направления по развитию потребительского кредитования и кредитных карт Инго Банка Дмитрий Долженко считает, что на стоимость недвижимости будут влиять и другие факторы.
«Ожидать снижения цен на недвижимость на фоне изменения условий программы не стоит. Себестоимость строительства по-прежнему остается на высоком уровне, что даст большую мотивацию застройщику для приостановления новых проектов и использования альтернативных инструментов в продажах», – говорит Долженко.
Застройщикам придется адаптировать предложения
Изменение условий семейной ипотеки может повлиять не только на поведение покупателей, но и на структуру предложений девелоперов. В проектах, где значительная часть сделок заключалась за счет льготной программы, застройщикам придется внимательнее работать с ценой и условиями покупки.
«В проектах, где значительная доля продаж держалась на семейной ипотеке, придется внимательнее работать с ценой, рассрочками, скидками и первоначальным взносом. Покупатель ведь приобретает не процентную ставку – ему в итоге нужна квартира, которую он способен оплачивать каждый месяц», – добавляет Елена Мищенко.
Дмитрий Долженко же считает, что часть строительных компаний может временно приостановить запуск новых проектов, если не увидит достаточного спроса. Одновременно рынок будет адаптироваться к новой структуре покупателей: многодетные семьи станут более активным сегментом, а семьи с одним ребенком – более чувствительным к цене и размеру ежемесячного платежа.
Поддержка семей или рынка недвижимости?
Оценки долгосрочного эффекта реформы у экспертов неоднозначны. Считается, что дифференциация ставок делает программу более адресной. Семьи с большим количеством детей объективно нуждаются в более просторном жилье и несут более высокие расходы, поэтому снижение ставки для них может существенно уменьшить финансовую нагрузку.
«Семья с четырьмя детьми объективно нуждается в большей площади и несет гораздо больше расходов, чем семья с одним ребенком», – объясняет Елена Мищенко.
По ее мнению, сама идея дифференциации выглядит логичной. Однако одной льготной ставки недостаточно, если стоимость жилья растет быстрее доходов населения.
Надежда Капустина также считает, что программа одновременно решает две задачи. Адресная помощь многодетным семьям действительно может снизить порог входа в собственное жилье и поддержать демографические цели. Вместе с тем сохранение спроса со стороны этой категории заемщиков помогает строительной отрасли и девелоперам компенсировать возможное сокращение продаж среди семей с одним ребенком.
В результате новая система вряд ли приведет к единому сценарию для всего рынка, заключают эксперты. Для многодетных семей ипотека станет доступнее, а для заемщиков с одним ребенком – заметно дороже. Покупатели будут чаще выбирать жилье меньшей площади, переносить сделки, увеличивать первоначальный взнос или рассматривать строительство дома. Для государства реформа станет инструментом демографической политики, а для рынка недвижимости – фактором, который заставит банки и застройщиков адаптировать предложения под изменившуюся структуру спроса.
© Александр Гуляев
Читайте еще материалы по этой теме:
-
Более 1 млн просмотров: на Урале завершился масштабный проект «Продолжение следует 2.0»
-
Более 78% семей в Курганской области не могут купить квартиру в ипотеку по рыночной ставке
-
На территории всего УрФО ввели режим беспилотной опасности
-
Названы регионы с самым дорогим и дешевым бензином
-
Девять представителей бизнеса из УрФО попали в рейтинг Forbes по дивидендам
Вы можете поделиться новостью в соцсетях